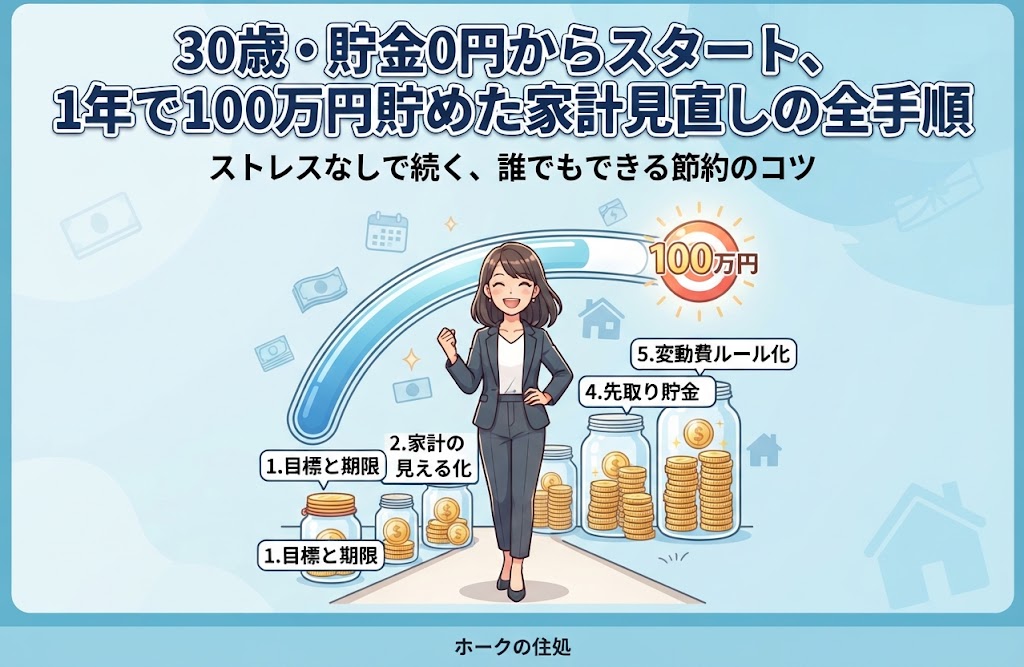
「貯金がほとんどない」「給料日前にはいつもギリギリ」。そんな状態から、私は30歳で貯金0円からスタートして、1年で100万円を貯めることができました。
この記事では、その経験をもとに、これから貯金を始める人向けに「家計の見直し」の順番とコツを整理します。特別な副業や投資の知識は必要ありません。年末に近づく今は、1月から新しい家計をスタートするのにちょうどいいタイミングです。
(私が実際に貯金100万円を達成した体験談は、こちらの記事で詳しく書いています。)
結論:貯金を増やす順番は「固定費→先取り貯金→変動費」
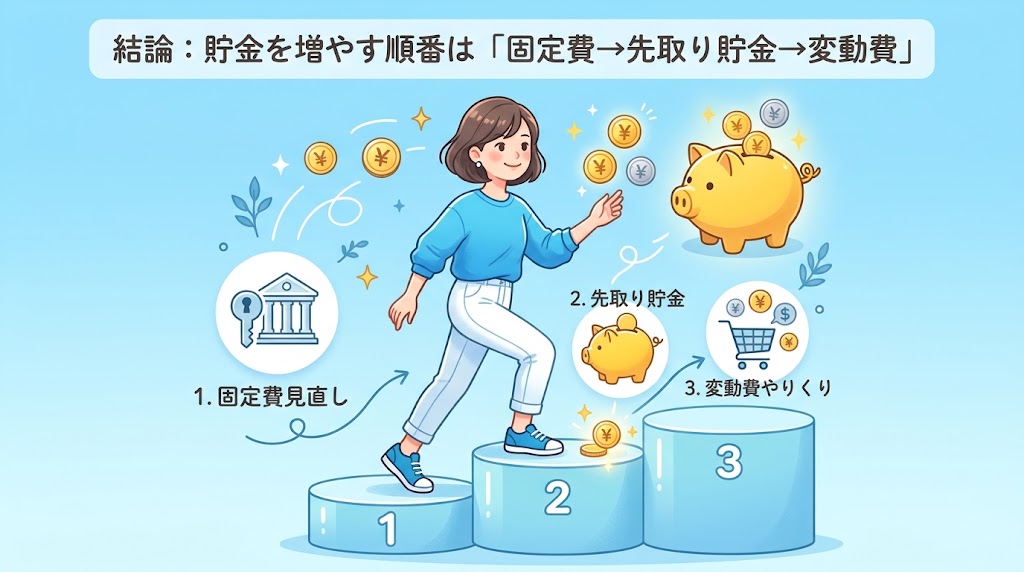
家計の見直しで大切なのは、やる順番です。最初から食費や趣味を削ろうとすると、ストレスで続きません。次の順番で進めるのがおすすめです。
- 目標金額と期限を決める
- 毎月の収入と支出を把握する
- 固定費を見直す(一度の手間で効果が続く)
- 給料が入ったら先に貯金する(先取り貯金)
- 残りのお金で変動費をやりくりする
STEP1:目標金額と「月いくら貯めるか」を決める
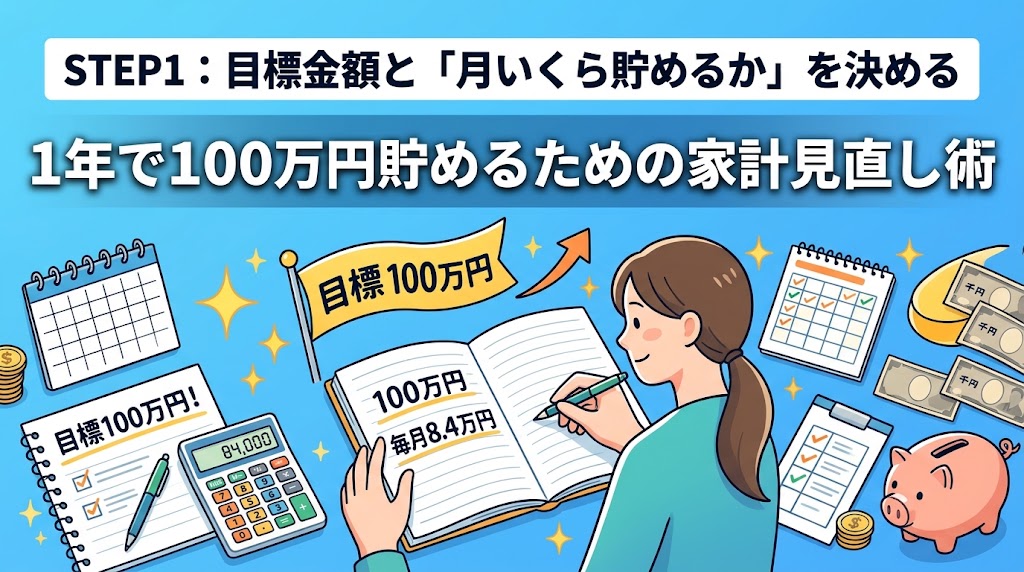
まず、「いつまでに」「いくら」貯めるかを決めましょう。1年で100万円なら、単純計算で毎月約8万4,000円が必要です。
収入によっては、これは簡単ではありません。次の表のように、期間を変えれば毎月の負担は軽くなります。
| 貯める期間 | 毎月の貯金額(目安) |
|---|---|
| 1年(12か月) | 約8万4,000円 |
| 2年(24か月) | 約4万2,000円 |
| 3年(36か月) | 約2万8,000円 |
ボーナスがある人は、毎月の貯金とボーナスからの貯金を組み合わせると、無理なく目標に近づけます。
「何のために貯めるのか」も一緒に決めておくのがおすすめです。旅行、資格の勉強、急な出費への備えなど、目的がはっきりしていると続けやすくなります。
給料=生活費の生活から抜け出したくて、本を読んだのがきっかけでした


STEP2:まず今の家計を「見える化」する
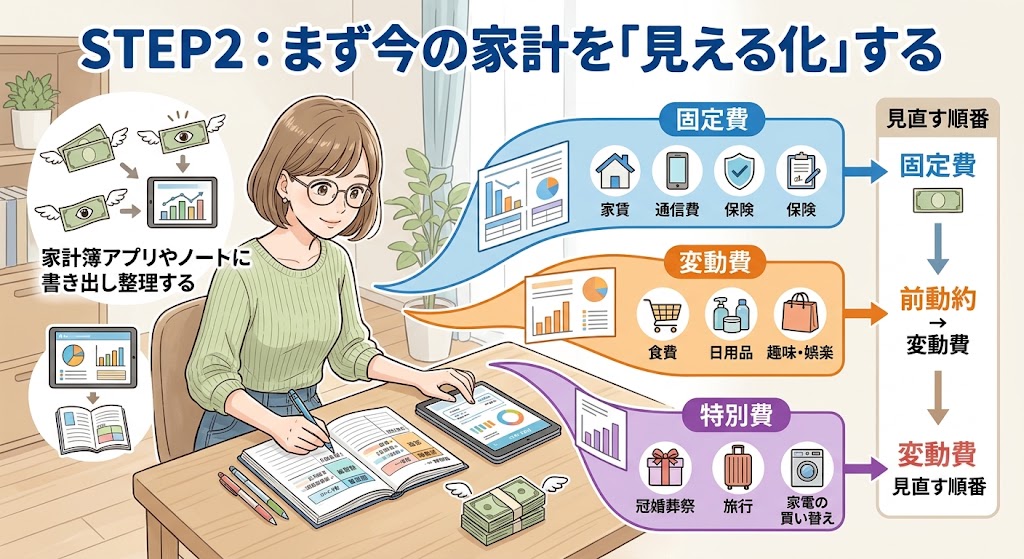
何にいくら使っているかが分からないと、どこを減らせばいいか判断できません。まずは直近2〜3か月分の支出を、次の3つに分けて書き出してみましょう。
- 固定費:家賃、通信費(スマホ・ネット)、保険料、サブスクなど
- 変動費:食費、日用品、交際費、趣味・娯楽など
- 特別費:旅行、冠婚葬祭、家電の買い替えなど
家計簿アプリを使えば、銀行口座やクレジットカードと連携して、自動で記録できるものもあります。
STEP3:固定費を見直す(効果が一番大きい)
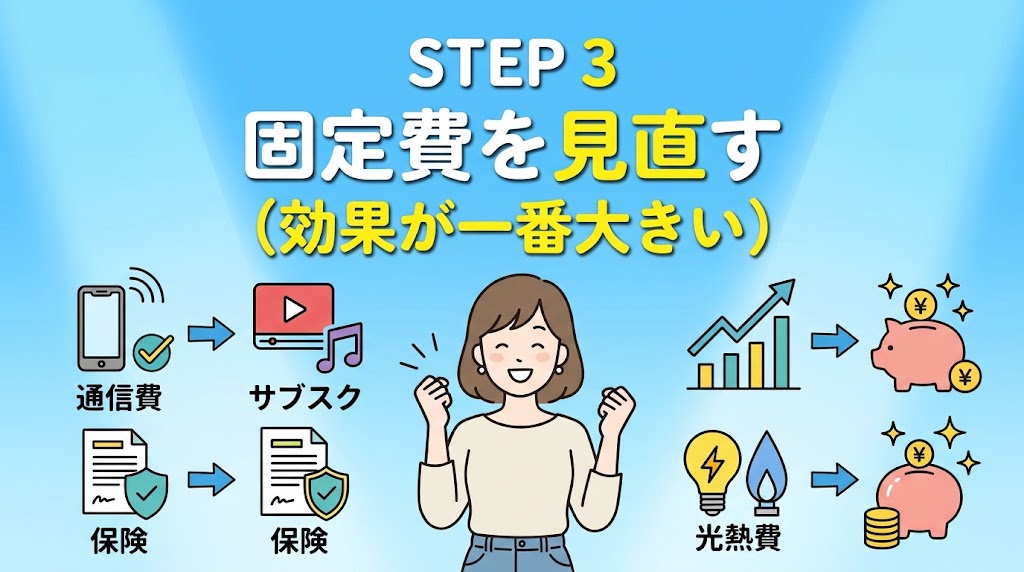
固定費は、一度見直せば毎月の節約が続くのが最大のメリットです。毎日の我慢と違って、手間は最初の1回だけです。
通信費(スマホ・ネット)
料金プランや契約先を見直すだけで、毎月数千円下がることもあります。使っていないオプションが付いたままになっていないかも確認しましょう。
サブスク
動画、音楽、アプリなど、気づかないうちに増えがちです。直近3か月で使っていないものは、いったん解約してみましょう。必要になったら、また契約すれば大丈夫です。
保険
保障が重複していないか、今の自分に必要な内容かを確認します。保険は専門的なので、変更する場合は内容をよく理解してから判断してください。
その他
電気・ガスの契約、使っていない会員費なども見直し対象です。
STEP4:給料日に「先取り貯金」を設定する
貯金で失敗しやすいのは、「余ったら貯めよう」と考えることです。余ることはほとんどありません。そこで、収入が入った時点で、先に貯金する分を別口座に移すようにします。
- 貯金専用の口座を作り、普段の生活用の口座とは分ける
- 給料日の翌日に、自動で振り替える設定にする
- 最初は無理のない金額(5,000円〜1万円など)から始め、慣れたら増やす
自動化してしまえば、意志の力に頼らなくても貯金が増えていきます。
STEP5:変動費は「ルール化」して無理なく減らす
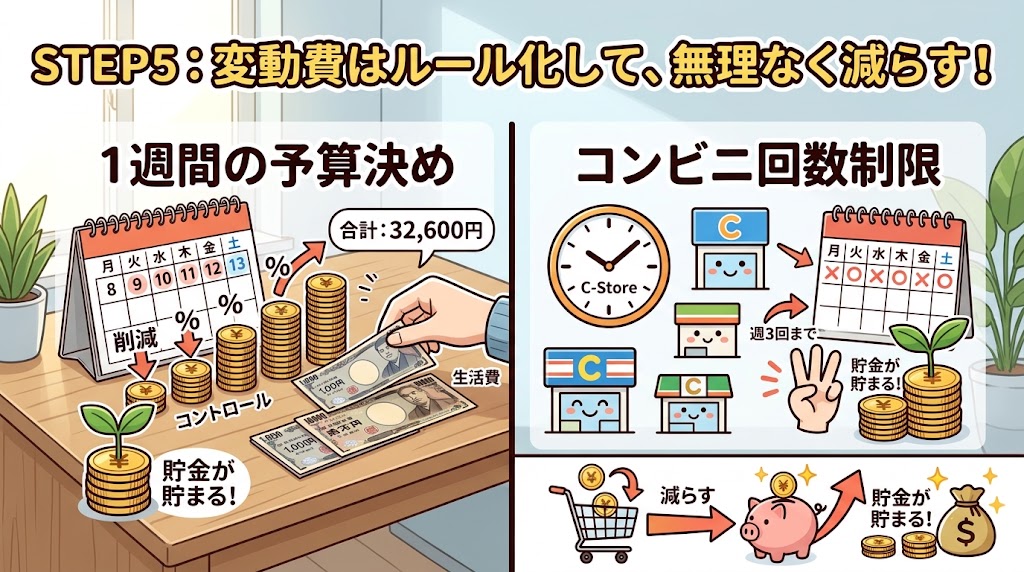
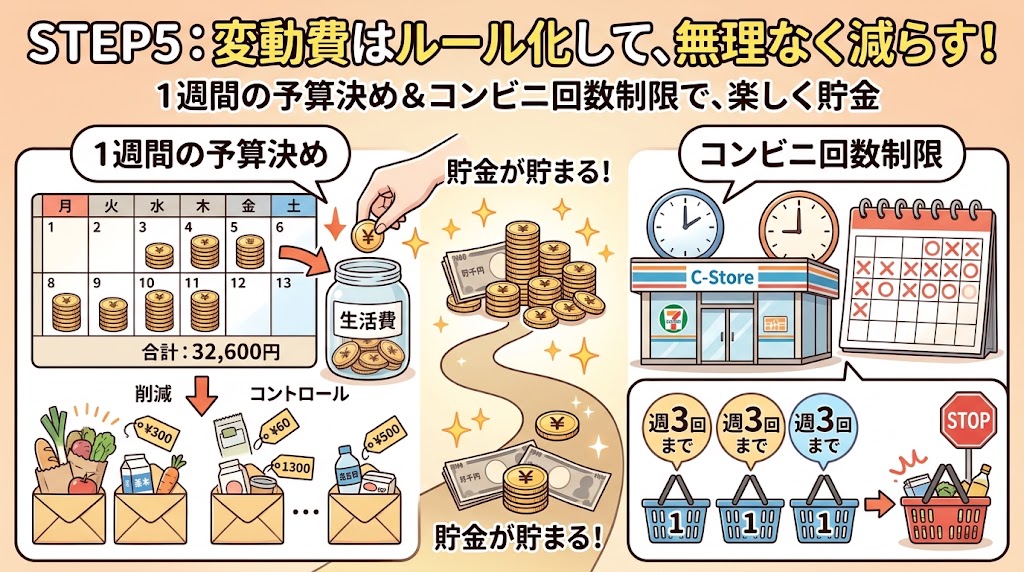
固定費を見直して先取り貯金をしたら、残りのお金で生活します。ここで食費や交際費を我慢しすぎると続かないので、次のようにルールを決めるのがコツです。
- 1週間の予算を決めて、現金や専用のカードで管理する
- コンビニに寄るのは週◯回まで、などの回数ルールを作る
- 欲しいものは、すぐ買わずに数日置いてから決める
なお、食費の節約は健康とも関係します。極端な食事制限はおすすめできません。無理なく食費を整えたい方は、私のダイエット体験記も参考にしてください。外食や間食を減らすと、お金も体重も軽くなります。
貯金を続けるための3つのコツ
- 最初から完璧を目指さない:1か月うまくいかなくても、翌月に戻せばOKです。
- 貯金額が増える様子を見る:通帳やアプリで残高を見ると、やる気が続きます。
- ご褒美を決めておく:目標を達成したときの楽しみを決めておくと、続けやすくなります。【あなたの場合のご褒美があれば入れる】
お金の考え方を学びたい方には、【漫画】バビロン大富豪の教えの記事もおすすめです。「収入の一部を先に貯める」という考え方は、先取り貯金にもつながります。
やってはいけないNG習慣
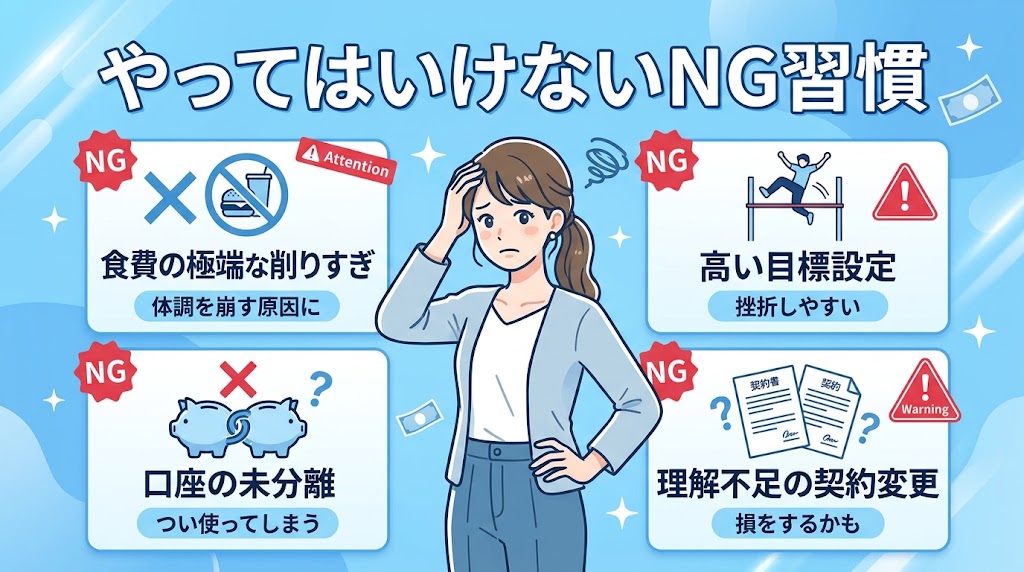
- 食費や生活費を極端に削る:体調を崩したり、反動で使いすぎたりします。
- 最初から高い目標を立てすぎる:挫折しやすくなります。
- 貯金用の口座と生活用の口座を分けない:つい使ってしまいます。
- 内容を理解しないまま契約を変更する:保険や通信契約は、変更前に条件を確認しましょう。
まとめ:年末の今こそ、家計見直しのチャンス
貯金0円からでも、順番を守れば無理なく貯められます。最後に、ポイントをもう一度整理します。
- 目標金額と期限を決め、月いくら貯めるかを計算する
- 支出を見える化し、固定費から見直す
- 給料が入ったら先に貯金する
- 変動費はルール化して、我慢しすぎない
まずは今日、スマホのプランやサブスクを1つ確認するところから始めてみましょう。小さな一歩が、1年後の100万円につながります。
※この記事は個人の体験と一般的な情報をまとめたものです。収入や家族構成によって、適した方法は異なります。保険や金融商品など専門的な判断が必要な場合は、公式情報の確認や専門家への相談をおすすめします。
コメント